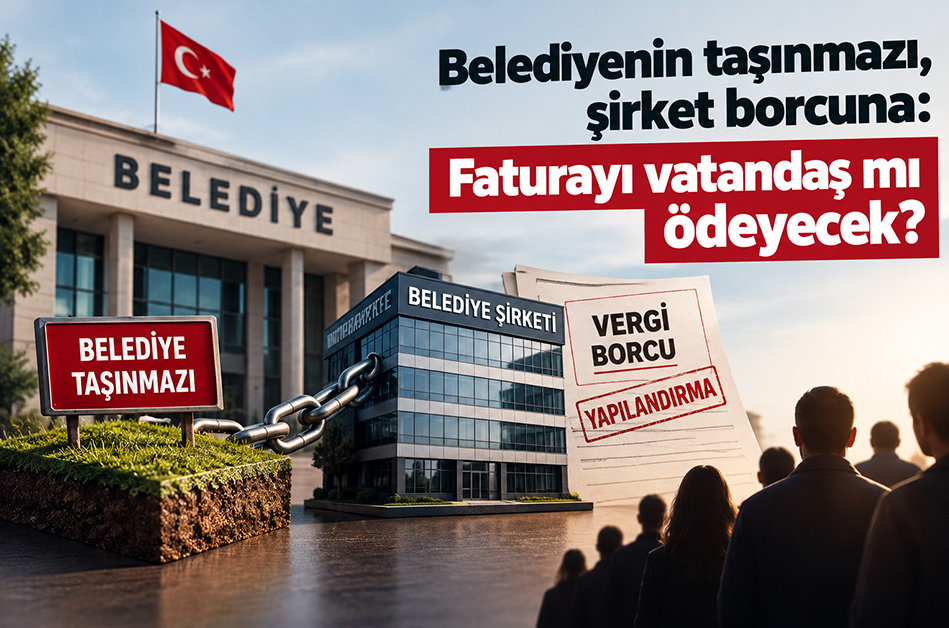
Bir belediye şirketinin vergi ya da sosyal güvenlik prim borcu varsa, bu borcun güvencesi neden belediye/belediyenin taşınmazı oluyor?
Daha açık soralım:
Ortadaki borç şirketin, taşınmaz belediyenin ise; şirketin borcunun teminatını neden vatandaşın malı oluşturuyor?
Manisa’da son günlerde üzerinde daha fazla konuşulması gereken konu tam da bu.
Çünkü ortada yalnızca bir borcun yapılandırılması meselesi yok.
Ortada belediye şirketlerinin mali yapısı, belediye malvarlığının nasıl kullanıldığı, belediye meclisinin yetki sınırları ve hatta bazı durumlarda meclis toplantılarının hangi usulle yürütüldüğüne ilişkin sorular var.
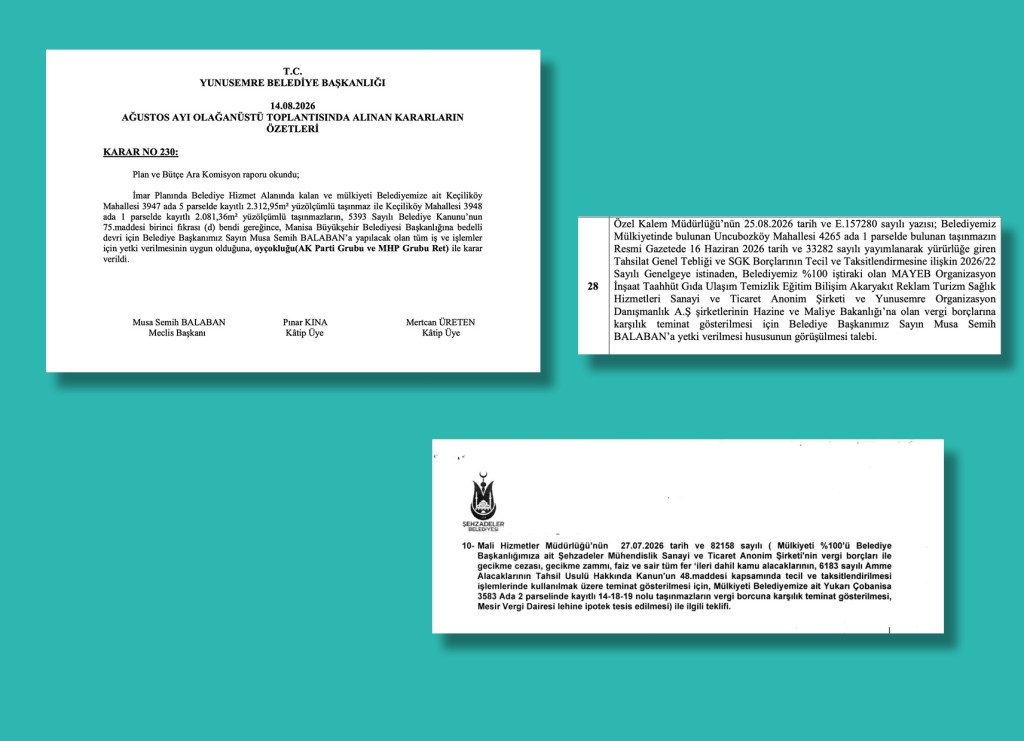
Yunusemre Belediye Meclisi’nin 2026 Eylül gündeminin 28. maddesinde, “Belediyemiz Mülkiyetinde bulunan Uncubozköy Mahallesi 4265 ada 1 parselde bulunan taşınmazın Resmi Gazetede 16 Haziran 2026 tarih ve 33282 sayılı yayımlanarak yürürlüğe giren Tahsilat Genel Tebliği ve SGK Borçlarının Tecil ve taksitlendirmesine ilişkin 2026/22 Sayılı Genelgeye istinaden, Belediyemiz yüzde yüz iştiraki olan MAYEB Organizasyon İnşaat Taahhüt Gıda Ulaşım Temizlik Eğitim Bilişim Akaryakıt Reklam Turizm Sağlık Hizmetleri Sanayi ve Ticaret Anonim Şirketi ve YODAŞ Yunusemre Organizasyon Danışmanlık AŞ şirketlerinin Hazine ve Maliye Bakanlığı’na olan vergi borçlarına karşılık olarak teminat gösterilmesi için Belediye Başkanımız Sayın Musa Semih Balaban’a yetki verilmesinin uygun olduğuna oyçokluğu (AK Parti Grubu Çekimser, MHP Grubu Çekimser, İYİ Parti Grubu Ret) ile karar verildi” deniyor.
Burada önemli ayrım şu:
Borçlu belediye değil…
Borçlu, belediyeden ayrı bir tüzel kişiliğe sahip belediye şirketi.
Taşınmazın sahibi ise belediye. Dolayısıyla kamuya ait bir taşınmaz, belediyenin şirketinin borcunun güvencesi haline getiriliyor.
Üstelik bu uygulamanın yalnızca Yunusemre Belediyesi’ne özgü olmadığı görülüyor.
Şehzadeler Belediye Meclisi’nin de 2026 Eylül ayı gündemindeki 10. maddesinde de “belediyenin yüzde yüz sahibi olduğu Şehzadeler Mühendislik Sanayi ve Ticaret A.Ş.’nin vergi borçlarının 6183 sayılı Kanun’un 48. maddesi kapsamında tecil ve taksitlendirilmesi için belediyeye ait Yukarı Çobanisa 3583 ada 2 parseldeki 14, 18 ve 19 numaralı taşınmazların teminat gösterilmesi ve Mesir Vergi Dairesi lehine ipotek tesis edilmesi” teklif edildi.
Fakat Şehzadeler Meclisi bu teklifi Yunusemre Belediyesi’ndeki gibi doğrudan kabul etmedi. Komisyona havale etti. Henüz komisyon tarafından karara bağlanmış değil. Bu önemli. Çünkü aynı nitelikteki bir işlem bir belediyede kabul edilirken, diğerinde incelemeye bırakılıyor.
Bu durum tek başına Yunusemre kararının hukuka aykırı olduğunu kanıtlamaz.
Ama şu soruyu sormak için yeterli:
Belediyenin taşınmazını belediye şirketinin borcuna teminat göstermek gerçekten tartışmasız bir işlem midir? Ya da belediye meclisinin yetkisi nerede başlıyor, nerede bitiyor?
5393 sayılı Belediye Kanunu’nun 18/e maddesi belediye meclisine belediye taşınmazları üzerinde sınırlı ayni hak tesisine karar verme yetkisi veriyor denilebilir.
Fakat burada başka bir soru ortaya çıkıyor:
Meclisin sınırlı yetkisi, belediyenin kendi borcu olmayan bir borç için, yani ayrı tüzel kişiliğe sahip belediye şirketinin vergi borcu için belediye taşınmazını ipotek etmesini de kapsıyor mu? Çünkü burada taşınmazın sahibi ile borçlu aynı tüzel kişi değil.
Belediye ayrı, şirket ayrı.
Şirketin yüzde yüz belediyeye ait olması da bu hukuki ayrımı ortadan kaldırmıyor.
Dolayısıyla Yunusemre Belediye Meclisi’nde alınan kararın varlığı, işlemin otomatik olarak hukuka uygun olduğu anlamına gelmiyor.
Bu konuda geçmişte Bursa Büyükşehir ve Söke Belediyesi’nin yaptığı uygulamaların Sayıştay denetçilere tarafından uygun bulunmadığını raporladıklarını da belirtelim.
Ne diyor Sayıştay kararında;
“Şirket borcunu güvence altına alan belediye kefaleti, sonuçta belediyeyi mali sorumluluk altına soktuğundan dolaylı borçlanma niteliğindedir ve 5393 sayılı yasanın 68. maddesi böyle bir borçlanma yöntemi düzenlenmemiştir…”
Şehzadeler Belediye Meclisinin benzeri kararı komisyona yönlendirmesi neden önemli?
Çünkü Şehzadeler Meclisi, aynı nitelikteki teklifi doğrudan karara bağlamak yerine komisyona havale etti. Bunun gerekçesi ise komisyon raporuyla ortaya çıkacak.
Şimdi komisyonun önündeki temel sorulardan biri şu:
5393 sayılı Belediye Kanunu gerçekten belediyeye ait bir taşınmazın, belediyeden ayrı bir tüzel kişiliğe sahip şirketin kamu borcu için ipotek edilmesine yeterli hukuki dayanak sağlıyor mu?
Şehzadeler Meclisi kayıtlarına bakarken ayrıca meclisin yönetiliş biçimiyle ilgili bir başka soru daha dikkatimi çekti. Burada belediye başkanvekili ile belediye meclisi başkan vekili kavramlarının birbirine karıştırılmaması gerekiyor. Bunlar hukuken aynı sıfat değil.
Dolayısıyla toplantıyı kimin hangi sıfatla yönettiği, başkanın neden toplantıda bulunmadığı, seçilmiş meclis başkan vekillerinin durumu ve toplantı tutanağındaki sıfatlar üzerinden açıklığa kavuşturulmalı. Burada da yapılması gereken suçlama değil, tutanağa bakmak…
Belediye şirketleri neden bu kadar borçlanıyor?
İşin belki de en önemli kısmı burada.
Belediye şirketlerinin kurulması başlı başına yanlış değil.
Belediyeler bazı hizmetleri daha hızlı, esnek ve ticari yöntemlerle yürütebilmek için şirket kurabilir. Ulaşım, temizlik, organizasyon, sosyal hizmetler, bilişim, enerji ve benzeri alanlarda belediye şirketlerinin belirli bir işlevi olabilir.
Ancak bunun karşılığında çok basit bir soru sorulmalıdır:
Bu şirketler belediyeye ne kazandırıyor?
Bir belediye şirketi zarar edebilir.
Eğer şirket zararına rağmen vatandaşa daha ucuz, daha kaliteli veya daha erişilebilir hizmet sunuyorsa ortada açıklanabilir bir kamu yararı olabilir.
Ama şirket sürekli borçlanıyor, vergi veya SGK borçlarını biriktiriyor, borçlarını yapılandırmak zorunda kalıyor, kendi malvarlığıyla teminat sağlayamıyor, sonunda belediyenin taşınmazına ihtiyaç duyuyorsa, artık şirketin mali yapısının ciddi biçimde sorgulanması gerekir.
Bir şirket zarar ettiğinde teorik olarak zararı şirket sahipleri/ortakları taşır.
Fakat yüzde yüz belediye iştiraklerinde şirketin tek ortağı belediyedir.
Şirketin sermayesi kamu kaynaklarıyla oluşturulmuştur.
Şirket borçlandığında belediyenin siyasi ve ekonomik baskı altında kalması mümkündür.
Şirket borcunu yapılandıramadığında belediye taşınmazı teminat olarak devreye sokulabilir.
İşte o noktada şirketin riski ile belediyenin riski birbirine yaklaşmaya başlar.
Bu da kamu yönetimi açısından ciddi bir mali risk yaratır.
Şirket başarılı olduğunda kazanç belediyeye dönüyor olabilir. Peki şirket başarısız olduğunda?
Fatura kime çıkıyor?
Belediye şirketlerinin arkasında belediye bulunduğu için şirket yönetiminde mali disiplinin gevşemesi tehlikesi vardır. Şirketin borcunun sonunda belediye tarafından üstlenileceği düşüncesi oluşursa, şirket açısından riskin önemli bir kısmı kamuya aktarılmış olur.
Bunun adı ister teminat olsun ister kefalet ister başka bir güvence mekanizması olsun, sonuçta kamu malvarlığı risk altına giriyorsa bunun çok sıkı bir şekilde gerekçelendirilmesi gerekir. Çünkü belediye taşınmazı, şirket yönetiminin finansman açığını kapatmak için sınırsız bir kaynak değildir.
Bugün için iki kararda da önümüzde çok dikkat çekici bir tablo var. Yunusemre’de belediye şirketlerinin vergi borçları için belediye taşınmazının teminat gösterilmesi kabul edildi. Şehzadeler’de ise belediye şirketinin vergi borcu için belediye taşınmazının ipotek edilmesi teklifi komisyona gönderildi. Şehzadeler’deki komisyonun bundan sonra vereceği karar bu nedenle yalnızca Şehzadeler açısından önem taşımıyor.
Çünkü iki belediyede de aynı nitelikteki işlem için belediyelerin hangi kanuni yetkiye dayandığı sorusu, yalnızca bugünkü işlemi değil, belediye şirketlerinin geleceğini de ilgilendiriyor.
Şimdi yapılması gereken ne?
Bence tartışmayı siyasi sloganlara hapsetmek yerine belgeler üzerinden yürütmek gerekiyor.
Belediyeler şu bilgileri kamuoyuna açıklamalı:
1. Belediye şirketlerinin toplam borcu ne kadar?
2. Belediye şirketlerinin vergi ve SGK borçları ayrı ayrı ne kadar?
3. Son üç yıldaki kar-zarar tabloları ne gösteriyor?
4. Belediyeden ne kadar sermaye ve nakdi destek aldılar?
5. Belediyeye ekonomik katkıları ne oldu?
6. Şirketlerin kendi malvarlığı ne kadar?
7. Neden şirketin kendi malvarlığı yerine belediye taşınmazı teminat gösteriliyor?
8. Bu işlemin hukuki dayanağı hangi kanun maddeleri?
9. Teminat gösterilen taşınmazların değeri ne kadar ve şirketin vergi borcunun ne kadarlık bölümünü karşılıyor?
10. Belediye meclis üyelerine bu konuda hukuki görüş ve mali tablolar sunuldu mu?
Bunların cevapları verilirse tartışma kişiselleştirilmeden, belge ve hukuk üzerinden yapılabilir.
Son söz;
Burada sorun sadece bir taşınmazın ipotek edilip edilmeyeceği değil. Sorun, belediyelerin kurduğu şirketlerin mali yönetimi ve kamu malının bu şirketlerin mali risklerine karşı ne ölçüde kullanılabileceği. Belediye şirketleri gerçekten vatandaşın daha iyi hizmet almasını sağlıyorsa, bunu rakamlarla göstermek zor değildir.
Şirket borçlanıyorsa borcun neden oluştuğu anlatılabilir.
Ama şirketin borcu büyüyor, vergi borcu yapılandırılıyor ve sonunda belediyenin taşınmazı teminat olarak ortaya çıkıyorsa artık kamuoyunun daha yüksek sesle sorması gerekir: Belediye şirketi “belediyeye hizmet mi üretiyor” yoksa belediye “şirketi ayakta tutmak için mi” hizmet üretiyor?
Ve daha temel bir soru:
Kamu malı, belediye şirketlerinin mali açığını kapatmak için ne zamana kadar kullanılacak?
Çünkü bir mülkün tapusunda yazan isim belediye olabilir.
Ama o taşınmazın gerçek sahibi, o şehirde yaşayan vatandaşlardır.
Vatandaşın malı şirketin borcuna teminat olabiliyorsa, vatandaşın da malının hesabını sorma hakkı vardır…
Madem yeri geldi; gelecek yazıda Yunusemre Belediyesi’nin Mart 2024 yerel seçimlerinden sonra kurulan ve kısa sürede borç batağına saplanan bir başka şirketi olan YODAŞ AŞ’nin hikâyesine bakalım.
Şirket nasıl kuruldu? Belediyeye devri nasıl gerçekleşti? Devirden sonra şirketin eski sahibi belediyede hangi görevlerde yer aldı? Şirketten belediyeye, belediyeden şirkete uzanan bu insan ve görev trafiği nasıl oluştu?
Ve bütün bunların belediye yönetimiyle ilişkisi ne?
Şimdilik bu kadar.
Ayrıntıları gelecek yazıya bırakalım.
Çünkü YODAŞ AŞ’nin hikayesi, bugünkü ipotek tartışmasının yalnızca başlangıcı…
NOT: 16 Haziran 2026’da “Bir DEMET çiçek etmeyen kayıp vicdanlar” başlıklı yazımda dönemin CHP Yunusemre İlçe Başkanı şimdinin YENİ Parti Yunusemre İlçe Başkanı Yalçın Arcak’ın MASKİ’ye kendisinin kullandığı home-ofisin 700 liracık “evsel katı atık toplama bedeli” borcunu ödemediğini yazmıştım. Yazıdan bir gün sonra 17 Haziran’da borç ödenmiş. Sayın MASKİ Genel Müdürü’nün muhtemelen bilgisi vardır. Gördüğü gibi iftira değil vatandaşın parasının peşindeyiz, borcu olan bile biz yazdıktan sonra gelip ödüyor…